
„Der GKV-Rentner zahlt
doch fast nichts.“
Stimmt nicht. Auch in der gesetzlichen Krankenversicherung der Rentner (KVdR) wird ein Beitrag von der Rente abgezogen – auf Betriebsrenten sogar der volle Satz. Wer ehrlich vergleicht, rechnet beide Seiten netto.
Auch im Alter wird abgezogen.
Links die Kasse bei 2.300 € gesetzlicher Rente, rechts ein echter PKV-Kunde nach dem Tarifwechsel.
Zusätzlich überweist der Rententräger ~201 € direkt an die Kasse, wie einen „Arbeitgeberanteil“. Diesen Teil sieht niemand. Exemplarisch, Stand 2026.
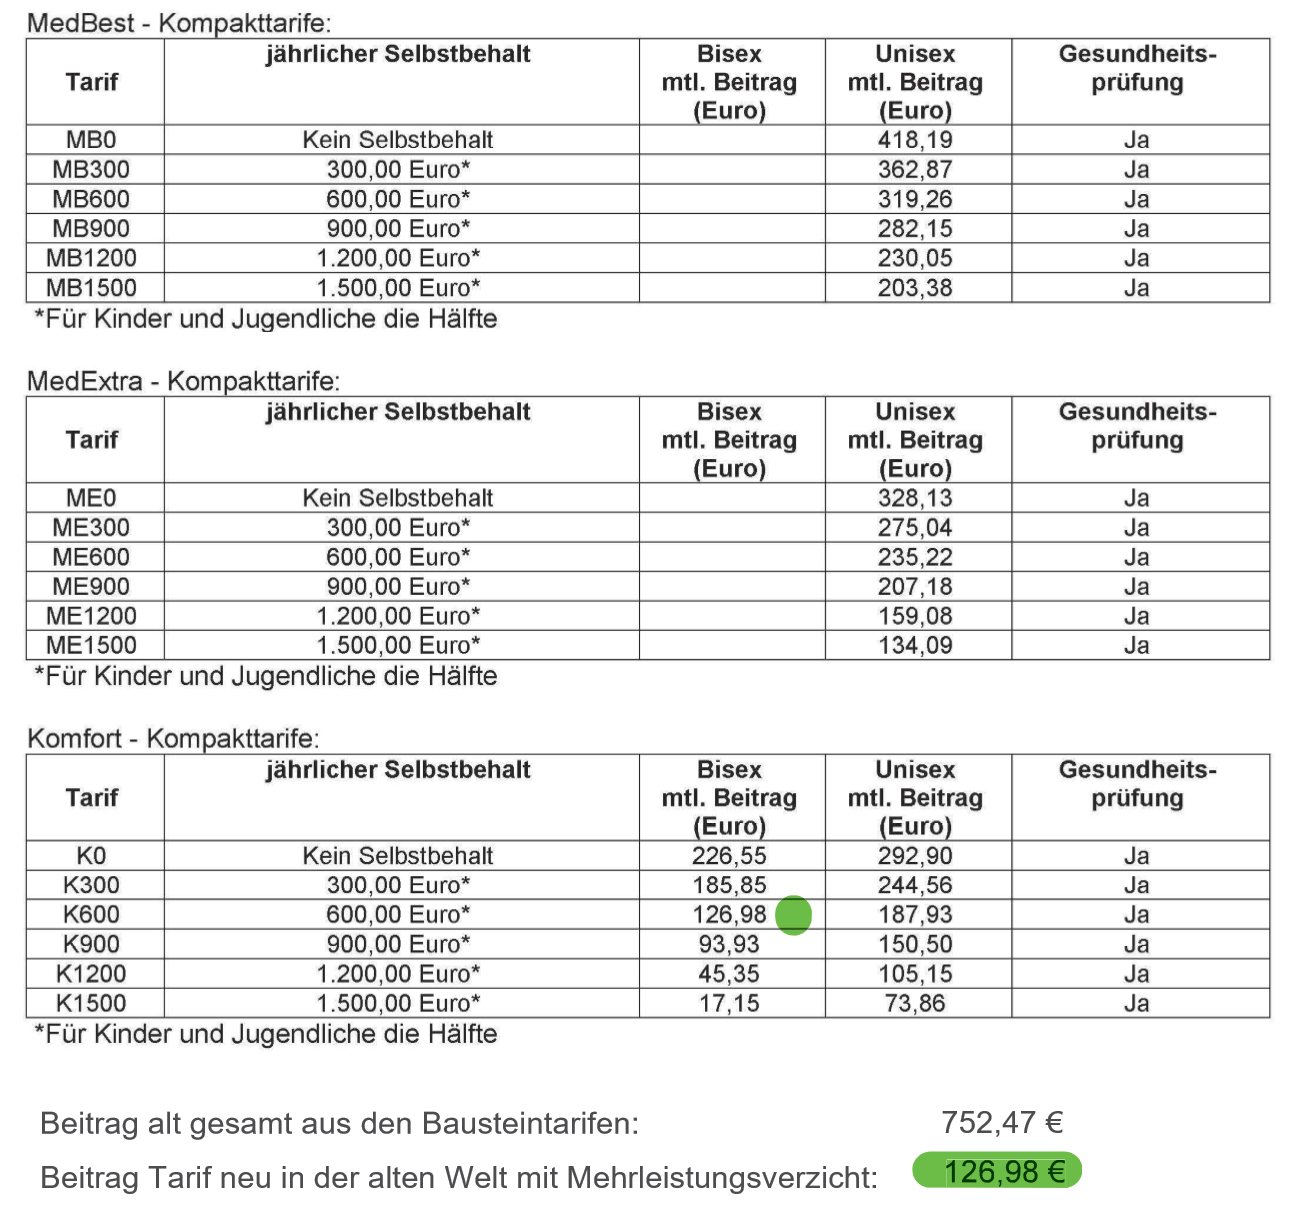
Ein Versicherter im Rentenalter, vorher 752,47 € im Monat. Wechsel im selben Haus nach § 204 VVG, berechnet zum 1. Januar 2022.
Ein Einzelfall, kein Maßstab. Der ganze Fall mit allen Optionen:.
Vier Hebel senken den Beitrag im Alter.
Gesenkt wird der Beitrag im Alter durch diese vier Punkte:
Den gesetzlichen Zuschlag zahlst du nur bis 60. Danach entfällt dieser Teil des Beitrags.
Wer nicht mehr arbeitet, braucht kein Krankentagegeld. Sein Beitrag entfällt.
Wer gesetzlich rentenversichert ist, bekommt einen Zuschuss zum PKV-Beitrag.
Ein Baustein, für den du vorher sparst, senkt den Beitrag ab Rentenbeginn gezielt und planbar.
Die Alterungsrückstellung senkt den Beitrag nicht, sie stabilisiert ihn ab Renteneintritt.
Mit Verstand geplant –
im Alter nicht teurer.
Die Sorge ist verständlich, aber bei guter Planung unbegründet. Entscheidend ist, die Hebel früh zu setzen – dann ist der Beitrag im Alter kalkulierbar.
 Profi-Tipp
Lass dir den Beitragsverlauf bis ins Rentenalter rechnen – mit und ohne Beitragsentlastung, brutto wie netto. Das mache ich kostenlos.
Der ausführliche Ratgeber dazu
Dieses Kapitel fasst das Thema zusammen. Der Ratgeber geht ins Einzelne, mit Zahlen, Paragrafen und Fristen.
Willst du das ganze Handbuch?
Vierzig Kapitel wie dieses, von der ersten Frage bis zum Beitrag im Alter. Ich schicke es dir zu, ohne Kosten und ohne Haken. Name und ein Weg, dich zu erreichen, genügen.