
Zu teuer? Erst rechnen, dann kündigen.
Auch der Wechsel zu einem anderen Anbieter kann sich lohnen: Bei Verträgen ab dem 1. Januar 2009 nimmst du den Übertragungswert mit, er senkt beim neuen Versicherer den Beitrag. Welcher Weg für dich mehr bringt, rechne ich dir mit deinen Zahlen durch.
Im eigenen Haus bleibt alles.
Du verlierst nichts Wichtiges.
✓ Rückstellungen Deine vollen Alterungsrückstellungen wandern mit in den neuen Tarif.
✓ Eintrittsalter Dein ursprüngliches, günstiges Eintrittsalter bleibt erhalten. Gesundheitsprüfung Nur für Mehrleistungen, für gleichwertige oder geringere Leistung gar nicht.
Drei Hebel, ein Recht auf Beratung.
01 Moderner Tarif In einen neueren, oft günstiger kalkulierten Tarif desselben Versicherers wechseln. 02 Selbstbehalt Einen höheren Selbstbehalt wählen, senkt den Monatsbeitrag spürbar. 03 Bausteine streichen Nicht mehr benötigte Bausteine (z. B. Krankentagegeld im Ruhestand) weglassen. Dein Recht: Auf Wunsch muss dein Versicherer dir sagen, in welche Tarife du wechseln kannst.
Rechtsgrundlage: § 204 VVG
182 Wege, 174 davon ohne neue Gesundheitsfragen
Wie viel das Wechselrecht praktisch wert ist, zeigt eine Aufstellung der Universa. Sie nannte für ihre Tariflinien 182 Wechselmöglichkeiten. 174 davon gingen ohne neue Gesundheitsfragen.
Dazu die Regel, die dort mitgeliefert wird: Wer bisher keinen Risikozuschlag zahlt, bekommt beim Wechsel in einen gleichwertigen oder kleineren Schutz auch keinen. Gesundheitsfragen kommen nur dort ins Spiel, wo der neue Tarif mehr leistet als der alte.
Welche Wechsel dir in deinem Haus offenstehen und was jeder davon kostet, schaue ich mir mit dir an.
Quelle: Universa, Formular zum Tarifwechselrecht, Stand Januar 2015. Die Zahl der Wege ändert sich mit jeder neuen Tariflinie.
Von 752,47 € auf 126,98 € im Monat
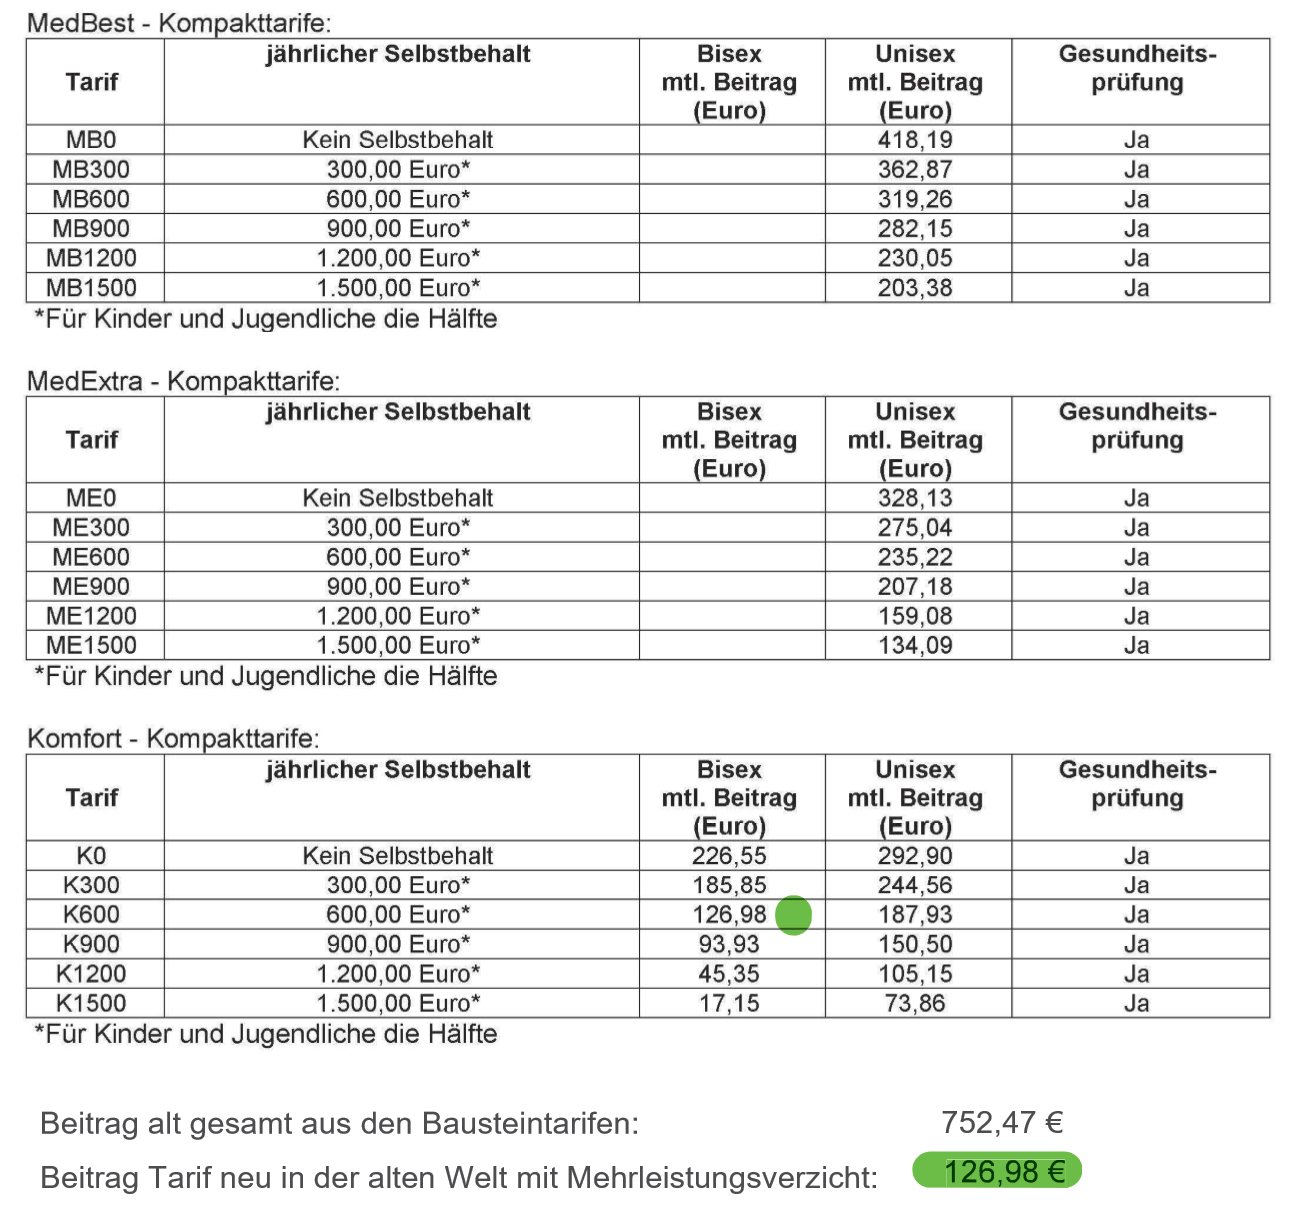
Ein Versicherter im Rentenalter hat seinen Versicherer gefragt, in welche Tarife er wechseln kann. Die Antwort kam als Liste aller Wechseltarife mit Beitrag, berechnet zum 1. Januar 2022. Hier sind die zwei Seiten mit den Zahlen, so wie sie aus der Beratung stammen.
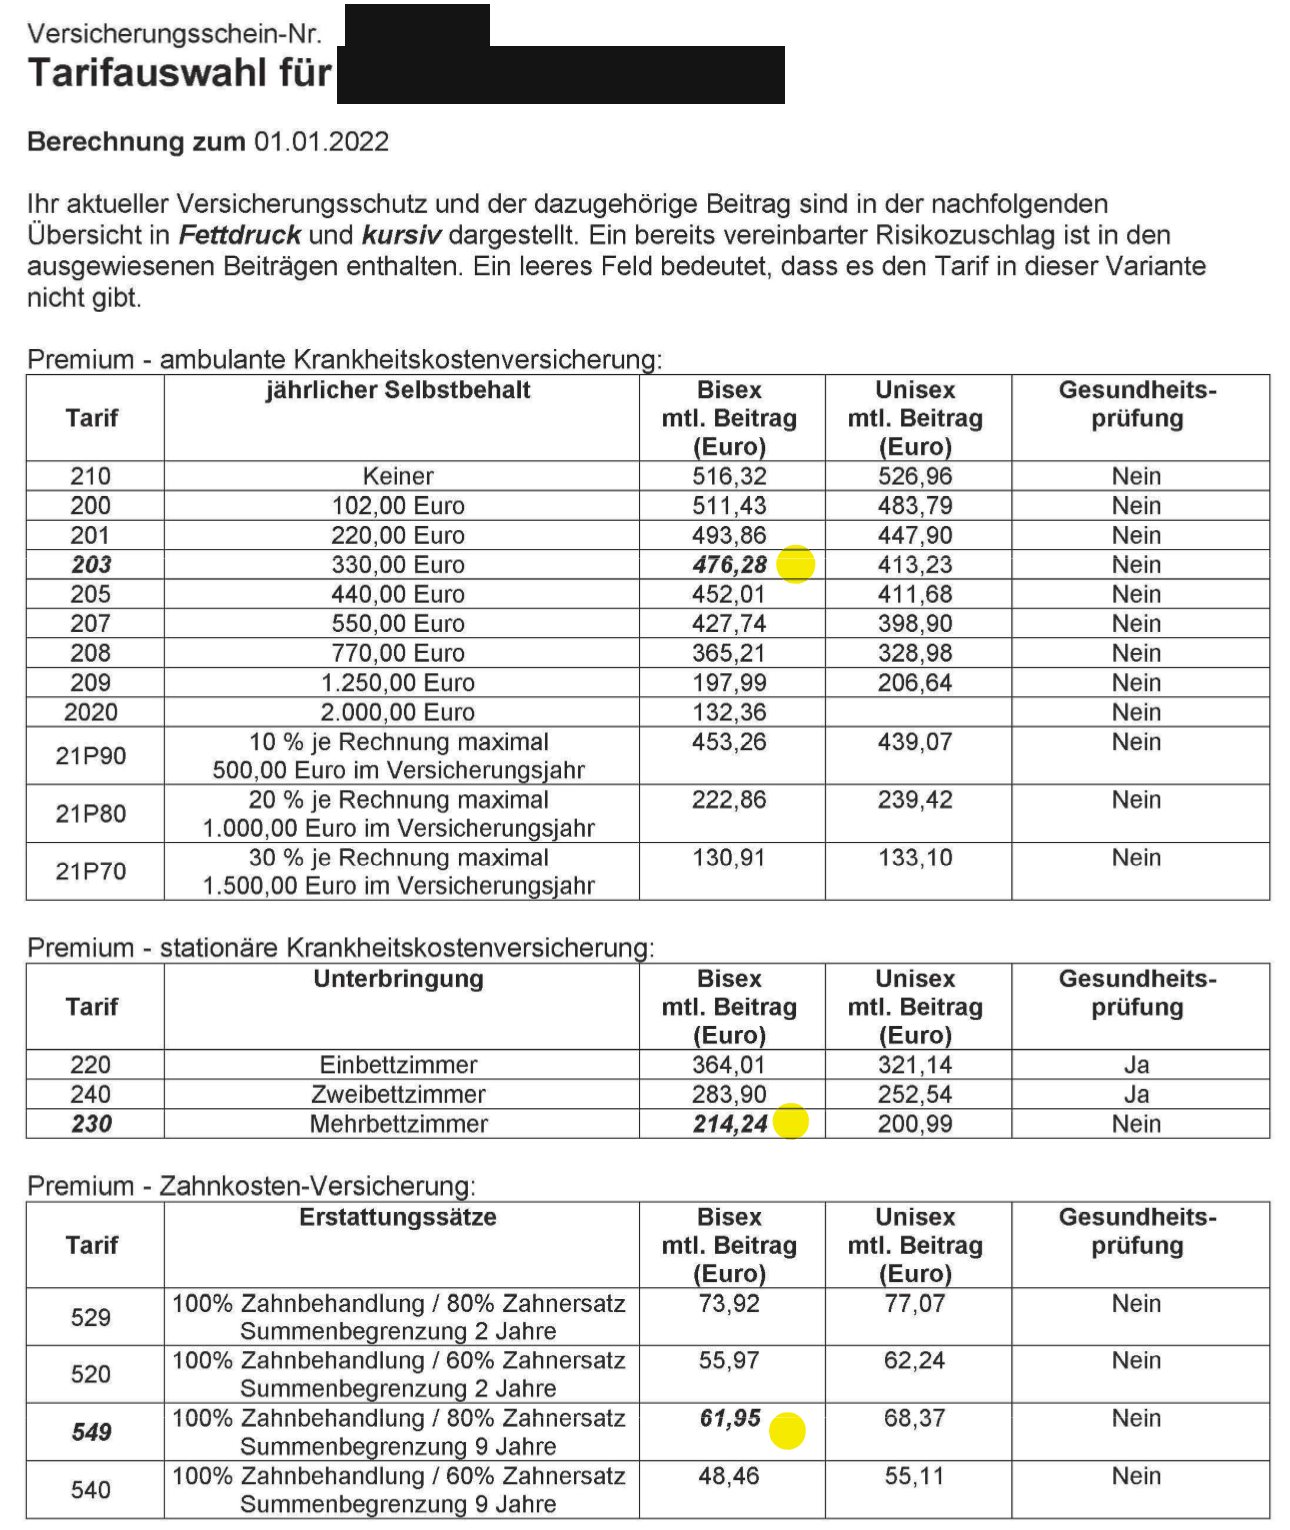
Vorher. Drei Bausteine aus der älteren Bisex-Tarifwelt, also aus einem Vertrag, der vor Ende 2012 begonnen hat: ambulant mit 330 € Selbstbehalt im Jahr (476,28 €), stationär im Mehrbettzimmer (214,24 €) und Zahn mit 100 % für Zahnbehandlung und 80 % für Zahnersatz (61,95 €). Zusammen 752,47 € im Monat.
Die Optionen. Die Liste zeigt drei Richtungen, alle beim selben Versicherer nach § 204 VVG:
- Im Bausteinsystem bleiben und den Selbstbehalt erhöhen. Ambulant ging es bis 2.000 € Selbstbehalt im Jahr, dann 132,36 € statt 476,28 €, ohne Gesundheitsprüfung. Mit den beiden anderen Bausteinen wären das zusammen 408,55 € im Monat.
- Mehr Leistung im Bausteinsystem. Einbett- oder Zweibettzimmer statt Mehrbettzimmer, dafür mit Gesundheitsprüfung und höherem Beitrag.
- In einen Kompakttarif wechseln, der ambulant, stationär und Zahn in einem Tarif bündelt. Zwei Tariflinien gibt es nur in der neueren Unisex-Welt, ab 134,09 €. Die dritte gibt es auch in der alten Bisex-Welt, je nach Selbstbehalt von 226,55 € bis 17,15 € im Monat. Für alle Kompakttarife nennt die Liste eine Gesundheitsprüfung.
Gewählt wurde der Kompakttarif in der alten Welt mit 600 € Selbstbehalt im Jahr, „mit Mehrleistungsverzicht“. Dieser Verzicht ist der Grund, warum es ohne neue Gesundheitsprüfung ging: Wo der neue Tarif mehr leistet als der alte, wird dieser Teil nicht mitversichert. Und in der alten Welt kostet derselbe Tarif 126,98 € statt 187,93 € in der Unisex-Welt.
Nachher. 126,98 € im Monat statt 752,47 €, also 625,49 € weniger im Monat und 7.505,88 € weniger im Jahr. Behalten hat der Versicherte seinen Versicherer, seine alte Tarifwelt und die angesparten Alterungsrückstellungen, die beim Wechsel im selben Haus angerechnet werden. Aufgegeben hat er einen Teil des Schutzes: 600 € statt 330 € Selbstbehalt im Jahr und die Mehrleistungen des neuen Tarifs. Was der Kompakttarif im Einzelnen leistet, etwa im Krankenhaus oder beim Zahnersatz, steht nicht in dieser Liste, sondern in seinen Tarifbedingungen.
Ein Einzelfall, kein Maßstab. Was in deinem Vertrag geht, hängt von deinem Tarif, deinem Alter und dem ab, worauf du verzichten kannst. Die Liste deiner Wechseltarife fordere ich für dich an und rechne sie mit dir durch. Meine Wechselmöglichkeiten prüfen lassen
Quelle: Tarifwechselangebot eines Versicherers vom 29.11.2021, Berechnung zum 01.01.2022, Seiten 2 und 3; das Anschreiben ist nicht abgebildet. Name, Geburtsdatum und Versicherungsschein-Nummer geschwärzt, die farbigen Markierungen stammen aus der Vorlage. Beiträge je Monat, Selbstbehalt je Jahr. Die Summen 408,55 €, 625,49 € und 7.505,88 € sind aus der Liste gerechnet. Rechtsgrundlage: § 204 Abs. 1 VVG.
Was von einer Beitragssenkung wirklich ankommt
Ein Tarifwechsel senkt den Beitrag um 277,85 € im Monat. Auf dem Konto kommen 277,85 € trotzdem nicht an. Bist du angestellt, sinkt der Zuschuss deines Arbeitgebers im selben Schritt mit. Und weil du weniger Beitrag von der Steuer absetzen kannst, holt sich das Finanzamt einen Teil zurück. Das ist dieselbe Rechnung, die auch hinter jedem Portalpreis steckt, ausführlich steht sie unter Brutto und Netto.
Der Fall stammt aus einem Merkblatt der SIGNAL IDUNA. Tarif A hat keinen Selbstbehalt und kostet 624,70 € im Monat. Tarif B hat 480 € Selbstbehalt im Jahr und kostet 346,85 €. Brutto sind das 277,85 € weniger. Absetzen kannst du 79,59 % des Beitrags in Tarif A und 82,60 % in Tarif B. Diese Anteile nennt dir dein Versicherer. Gerechnet ist mit 42 % Steuer auf den obersten Teil des Einkommens, dem Grenzsteuersatz, ohne Kirchensteuer.
Als Angestellter: der Arbeitgeber spart mit
Dein Arbeitgeber zahlt die Hälfte deines Beitrags, in beiden Tarifen bleibt er unter dem Höchstzuschuss von 613,22 € im Monat. Sinkt dein Beitrag, sinkt sein Anteil mit. Der Zuschuss zählt außerdem gegen das, was du absetzen kannst: Was dein Arbeitgeber zahlt, ziehst du nicht noch einmal von der Steuer ab.
| Im Monat | Tarif A | Tarif B | Unterschied |
|---|---|---|---|
| Beitrag (brutto) | 624,70 € | 346,85 € | 277,85 € |
| − Arbeitgeberzuschuss, 50 % | 312,35 € | 173,43 € | – |
| = dein Anteil | 312,35 € | 173,42 € | 138,93 € |
| steuerlich absetzbar (Anteil am Beitrag, minus Zuschuss) | 184,85 € | 113,07 € | – |
| − Steuerersparnis bei 42 % | 77,64 € | 47,49 € | – |
| Best Case: dein Anteil nach Steuer, keine Rechnung | 234,71 € | 125,93 € | 108,78 € |
| Worst Case: Selbstbehalt ganz verbraucht | 234,71 € | 165,93 € | 68,78 € |
Rechnung Tarif B: 346,85 € ÷ 2 = 173,43 € Zuschuss, für dich bleiben 173,42 €. Absetzbar sind 82,60 % von 346,85 € = 286,50 €, davon ab der Zuschuss 173,43 € = 113,07 €. Davon 42 % = 47,49 € Steuerersparnis. 173,42 € − 47,49 € = 125,93 €.
Als Selbstständiger: kein Zuschuss, dafür mehr Wirkung
Ohne Arbeitgeber trägst du den ganzen Beitrag, und du setzt auch den ganzen absetzbaren Anteil selbst ab. Deshalb schlägt dieselbe Senkung hier stärker durch.
| Im Monat | Tarif A | Tarif B | Unterschied |
|---|---|---|---|
| Beitrag (brutto) | 624,70 € | 346,85 € | 277,85 € |
| steuerlich absetzbar (79,59 % bzw. 82,60 % des Beitrags) | 497,20 € | 286,50 € | – |
| − Steuerersparnis bei 42 % | 208,82 € | 120,33 € | – |
| Best Case: dein Beitrag nach Steuer, keine Rechnung | 415,88 € | 226,52 € | 189,36 € |
| Worst Case: Selbstbehalt ganz verbraucht | 415,88 € | 266,52 € | 149,36 € |
Rechnung Tarif B: 82,60 % von 346,85 € = 286,50 € absetzbar, davon 42 % = 120,33 € Steuerersparnis. 346,85 € − 120,33 € = 226,52 €.
Der Selbstbehalt ist kein sicherer Posten
Die 480 € im Jahr sind keine feste Ausgabe. Sie fallen nur an, soweit du Rechnungen einreichst. Best Case: Es kommt keine Rechnung, dann bleibt es bei der Zeile darüber. Worst Case: Du brauchst den Selbstbehalt ganz auf, dann kommen 480 € ÷ 12 = 40 € im Monat dazu. Dein Beitrag liegt zwischen diesen beiden Zahlen. Tarif A hat keinen Selbstbehalt, dort sind beide Fälle gleich.
Was unter dem Strich ankommt
Von 277,85 € brutto kommen beim Angestellten 68,78 € bis 108,78 € im Monat an, also 25 bis 39 %. Beim Selbstständigen sind es 149,36 € bis 189,36 €, also 54 bis 68 %.
Der Unterschied ist der Arbeitgeber. Er zahlt die Hälfte des Beitrags, und er spart auch die Hälfte der Senkung.
Welche Zahlen bei dir stehen, hängt an drei Angaben: an deinem Zuschuss, an deinem Steuersatz und am absetzbaren Anteil deiner beiden Tarife. Die stehen in deinen Unterlagen. Schick sie mir, ich rechne die Kette für deinen Fall durch.
SIGNAL IDUNA, Merkblatt „Informationen zum Tarifwechsel in der privaten Krankenversicherung“, Nr. 1763415, Stand November 2025. Eigene Rechnung mit 42 % Grenzsteuer, ohne Kirchensteuer.
Verschaff dir Klarheit, in Minuten und kostenlos.
PKV-Typ-Finder
Welcher Typ bist du: Grundschutz, Komfort oder Premium?
Starten →Beitragsrechner
Ehrliche Schätzung nach Alter, Beruf und Typ, mit Best/Worst-Case.
Rechnen →GKV ↔ PKV
Was zahlst du gesetzlich vs. privat? Ersparnis und Leistung im Blick.
Vergleichen →Klarheits-Check
Darf ich überhaupt in die PKV? In 4 Fragen zur Antwort.
Prüfen →Mächtig, aber tückisch.
Der falsche Zieltarif kann Leistungen verschlechtern oder im Alter teuer werden. Entscheidend ist nicht der niedrigste Beitrag, sondern der richtige Tarif, darum gehört der Wechsel in fachkundige Hände.
Ich mache das neutral und kostenlos.
Lass den Zieltarif vor dem Wechsel genau prüfen. Leistung, Stabilität und Anrechnung der Rückstellungen.
Zahlst du zu viel für deinen Tarif?
Ich prüfe, ob ein Tarifwechsel nach § 204 dir Beitrag spart, ohne deine Leistungen zu verschlechtern. Kostenlos, unverbindlich und mit echten Zahlen. Unverbindliche Information, keine Rechts- oder Steuerberatung. § 204
Was das Recht genau umfasst
Der Wechsel ist kein Entgegenkommen des Versicherers, sondern dein Recht. Du kannst jederzeit verlangen, in einen anderen Tarif mit vergleichbarem Schutz zu wechseln. Was du schon erworben hast, auch deine Alterungsrückstellung, wird angerechnet. Der Versicherer darf das nicht ablehnen und auch nicht an Bedingungen knüpfen, die im Gesetz nicht stehen.
Eine Gesundheitsprüfung ist nur für Mehrleistungen zulässig. Leistet der neue Tarif mehr als dein bisheriger, darf dein Versicherer für diese Mehrleistung einen Risikozuschlag, einen Leistungsausschluss oder eine Wartezeit verlangen. Du hast dabei die Wahl: Zuschlag und Wartezeit kannst du abwenden, indem du für genau diese Mehrleistung einen Leistungsausschluss vereinbarst. Der Wechsel scheitert also nicht an deiner Gesundheit, sondern höchstens der Zusatzbaustein.
„Gleichartig“ heißt dabei nicht „identisch“. Entscheidend ist, dass beide Tarife demselben Zweck dienen, etwa beide eine volle Krankenversicherung für Arzt und Krankenhaus sind. Aus einer Vollversicherung in eine Zusatzversicherung zu wechseln, fällt nicht unter dieses Recht.
Rechtsgrundlage: § 204 VVG
Rechtsgrundlage: § 204 Abs. 1 Nr. 1 VVG. Im Wortlaut: „… soweit die Leistungen in dem Tarif, in den der Versicherungsnehmer wechseln will, höher oder umfassender sind als in dem bisherigen Tarif, kann der Versicherer für die Mehrleistung einen Leistungsausschluss oder einen angemessenen Risikozuschlag und insoweit auch eine Wartezeit verlangen; der Versicherungsnehmer kann die Vereinbarung eines Risikozuschlages und einer Wartezeit dadurch abwenden, dass er hinsichtlich der Mehrleistung einen Leistungsausschluss vereinbart.“ Abgerufen am 21.09.2026 auf gesetze-im-internet.de.
Rechtsgrundlage: § 204 VVG
Der Ablauf, Schritt für Schritt
- Tarifauskunft verlangen. Frag deinen Versicherer schriftlich nach allen Tarifen, in die du wechseln kannst, samt Beitrag und Leistungsübersicht. Das Musterschreiben dafür liegt unten bereit.
- Zieltarife prüfen, und zwar auf Leistung, nicht auf Beitrag. Ein Tarif, der 90 € spart und den Zahnersatz von 90 auf 50 Prozent senkt, ist keine Ersparnis, sondern eine Verschiebung.
- Prüfen, ob der Zieltarif offen ist. Ein geschlossener Tarif nimmt keine jungen Versicherten mehr auf. Was heute günstig aussieht, kann in zehn Jahren die stärksten Erhöhungen tragen. Siehe Geschlossene Tarife.
- Wechsel schriftlich beantragen, mit dem gewünschten Termin. Üblich ist der Monatsersten.
- Bestätigung abgleichen. Prüfe im neuen Nachtrag, ob Eintrittsalter und Alterungsrückstellung übernommen wurden und ob ein Risikozuschlag auftaucht, den du nicht vereinbart hast.
Fünf Fallen, die ich regelmäßig sehe
- Der Selbstbehalt wird zu hoch gewählt. Er senkt den Beitrag sofort und sicher, die Rechnung kommt erst im Krankheitsjahr. Sinnvoll ist er nur, wenn du den Betrag jederzeit aus der Rücklage zahlen könntest.
- Der Beitragsentlastungsbaustein fällt weg. Wer ihn beim Wechsel streicht, spart heute und zahlt im Ruhestand mehr. Siehe Beitragsentlastung im Alter.
- Das Krankentagegeld verschwindet unbemerkt, obwohl es noch gebraucht wird, oder es bleibt drin, obwohl der Ruhestand längst begonnen hat.
- Tarifwechsel und Anbieterwechsel werden gegeneinander ausgespielt. Beides sind Werkzeuge, und welches passt, hängt vom Fall ab. Wichtig ist nur, dass du weißt, was beim Wechsel des Unternehmens mit deinem Geld passiert: Verträge ab dem 1. Januar 2009 nehmen ihren Übertragungswert mit, er wirkt beim neuen Versicherer beitragsmildernd. Wie hoch er in deinem Vertrag ist, sagt dir dein Versicherer auf Anfrage. Danach lässt sich rechnen statt raten. Siehe Anbieterwechsel.
- Der Wechsel wird als Ersatz für eine Prüfung der Erhöhung benutzt. Beides sind verschiedene Wege. Eine unwirksame Beitragsanpassung kannst du unabhängig davon prüfen lassen, siehe Beitragserhöhung.
Wann ein anderer Weg besser passt
Der Paragraf hilft innerhalb deines Unternehmens. Er hilft nicht, wenn das Unternehmen selbst das Problem ist, also über Jahre deutlich stärker anpasst als der Markt und keinen tragfähigen Zieltarif mehr im Angebot hat. Dann ist der Wechsel des Anbieters der richtige Weg, und er ist besser als sein Ruf: Verträge ab dem 1. Januar 2009 nehmen ihren Übertragungswert mit, und der senkt den Beitrag beim neuen Versicherer.
Welcher der beiden Wege für dich rechnet, sagen nur deine Zahlen, keine Regel. Ich sehe mir beides an, den Zieltarif im eigenen Haus und den Markt. Welche Kennzahlen bei der Wahl des Unternehmens zählen, steht unter Welche PKV ist die stabilste?
Drei Wege, die oft verwechselt werden
- Tarifwechsel beim eigenen Versicherer: jederzeit, volle Anrechnung, Gesundheitsprüfung nur für Mehrleistungen.
Rechtsgrundlage: § 204 VVG - Optionsrecht: nur zu festgelegten Stichtagen, dafür ganz ohne Gesundheitsprüfung, auch für Mehrleistungen. Siehe Optionsrecht.
- Anbieterwechsel: neuer Vertrag, neue Gesundheitsprüfung, neues Eintrittsalter, dafür freie Wahl des Versicherers. Bei Verträgen ab dem 1. Januar 2009 wandert der Übertragungswert mit und wirkt beitragsmildernd. Siehe auch Anbieterwechsel.
Das Schreiben dazu ist fertig: Musterschreiben Tarifwechsel, zum Kopieren. Nicht zu verwechseln mit dem Optionsrecht, das nur an festen Stichtagen gilt, dafür ohne Gesundheitsprüfung.
Soll ich die Prüfung für dich übernehmen? Schreib mir über die Einschätzung.