
Vier Bremsen, und wann sie greifen
Ein PKV-Beitrag wächst nicht gleichmäßig durch. An vier Punkten im Leben ändert sich die Richtung.
| Wann | Was passiert | Wirkung |
|---|---|---|
| Ab 21 | Der gesetzliche Zuschlag von 10 % wird eingezahlt Rechtsgrundlage: § 149 VAG | erhöht heute, entlastet später |
| Mit 60 | Der gesetzliche Zuschlag entfällt | senkt sofort |
| Mit Renteneintritt | Krankentagegeld wird nicht mehr gebraucht | senkt, wenn gekündigt |
| Ab 65 | Die angesparten Mittel aus dem Zuschlag fließen in die Beitragsdämpfung | bremst laufend |
| Ab 67 | Ein Beitragsentlastungstarif, wenn vereinbart | senkt zusätzlich |
Die ersten beiden greifen automatisch, ohne dass du etwas tun musst. Die dritte musst du selbst veranlassen. Die vierte muss beim Abschluss vereinbart worden sein und lässt sich später nur mit neuer Gesundheitsprüfung nachholen.
Was den Beitrag im Alter wirklich senkt, in vier Schritten
Ein Beispielvertrag von 35 bis 90, gerechnet mit angenommenen 2,5 % Beitragsanpassung pro Jahr. Die gemessene Rate lag 2004 bis 2024 bei 2,4 %, laut KV.Guru. Schritt 1 zeigt, was von allein passiert. Die Schritte 2 bis 4 sind Optionen, die du selbst in der Hand hast, und jede rechnet ab dem Ergebnis der vorigen weiter.
- Zahlbeitrag, automatische Entlastungen
Schritt 1 von 4
Der Beitrag steigt nicht endlos
Was automatisch passiert, ohne dass du etwas tun musst. Exemplarischer Verlauf bei angenommenen 2,5 % Beitragsanpassung pro Jahr. Die gemessene Rate lag 2004 bis 2024 bei 2,4 %, laut KV.Guru.
500 € mit 35, Höchststand 945 € um 65, danach die automatischen Entlastungen.
- ab 60
- Wegfall gesetzlicher Zuschlag
- ab Rentenbeginn
- Wegfall Krankentagegeld
- im Verlauf
- Stabile Beiträge durch Rückstellungen
- ab 80
- Verrechnung aller Überschüsse
- Beitrag bis Rentenbeginn
- Beitrag ohne Zuschuss (Normalverlauf)
- ab Rentenbeginn: Verlauf mit Zuschuss (§ 106 SGB VI)
Schritt 2 von 4 · erste Option
Option 1: Zuschuss der Rentenversicherung
Wer in die gesetzliche Rentenversicherung eingezahlt hat, bekommt ab Rentenbeginn einen Beitragszuschuss (§ 106 Abs. 3 SGB VI).
500 € mit 35, Höchststand 945 € um 65, danach die automatischen Entlastungen.
Zuschuss der Rentenversicherung, § 106 SGB VI, ab Rentenbeginn.
- Höhe 2026
- 8,75 % des Rentenzahlbetrags, max. die Hälfte des Beitrags
- Beispiel
- 210 € bei 2.400 € Rente, monatlich
- Maximaler Zuschuss RV
- 508,59 € / Monat · höchstens ½ Beitrag
- Nicht automatisch
- Formular R0820, Antrag: max. 3 Monate nach Rentenbeginn
- Beitrag bis Rentenbeginn
- Beitrag ohne Zuschuss (Normalverlauf)
- Ergebnis Option 1: mit Rentenzuschuss
- Option 2: zusätzlich mit Beitragsentlastung
Schritt 3 von 4 · zweite Option
Option 2: Senkung durch Beitragsentlastung
Wir rechnen ab dem Ergebnis von Option 1 weiter und ziehen die Beitragsentlastung (BET) davon ab.
Du zahlst während des Berufslebens einen Zusatzbeitrag ein und senkst damit deinen Beitrag ab Rentenbeginn dauerhaft. Wie das funktioniert, steht unter Beitragsentlastung im Alter.
500 € mit 35, Höchststand 945 € um 65, danach die automatischen Entlastungen.
Rentenzuschuss, § 106 SGB VI.
Zusätzlich mit Beitragsentlastung (BET).
- Beitrag bis Rentenbeginn
- Normalverlauf ohne Zusätze
- Ergebnis Option 1
- Ergebnis Option 2
- Option 3: zusätzlich Tarifwechsel (§ 204 VVG)
Schritt 4 von 4 · dritte Option
Option 3: Wechsel in einen günstigeren Tarif
Innerhalb der eigenen Gesellschaft in einen günstigeren Tarif wechseln (§ 204 VVG). Die Alterungsrückstellungen wandern vollständig mit.
Wie viel es real ist, hängt vom Zieltarif ab. Deshalb gehört diese Option in eine Bestandsprüfung, nicht in eine Faustformel. Mehr dazu unter Tarifwechsel beim eigenen Versicherer.
Rentenzuschuss, § 106 SGB VI.
Zusätzlich mit Beitragsentlastung (BET).
Günstigerer Tarif, im Beispiel 15 % weniger.
Beispielrechnung aus dem Handbuch, Kapitel 8, Seiten 61 bis 63. Quellen: § 106 Abs. 3 SGB VI (Zuschuss der Rentenversicherung, Höhe und Grenzen Stand 2026); § 204 Abs. 1 Nr. 1 VVG (gleichartiger Schutz beim selben Versicherer, die Alterungsrückstellung wird angerechnet). Das Beispiel zum Tarifwechsel ist bewusst vorsichtig mit 15 % gerechnet.

Der einzige Verlauf, der für dich zählt, ist deiner. Wie sich dein Tarif entwickelt hat, kannst du dir hier ansehen lassen.
Echte Verträge, echte Zahlen
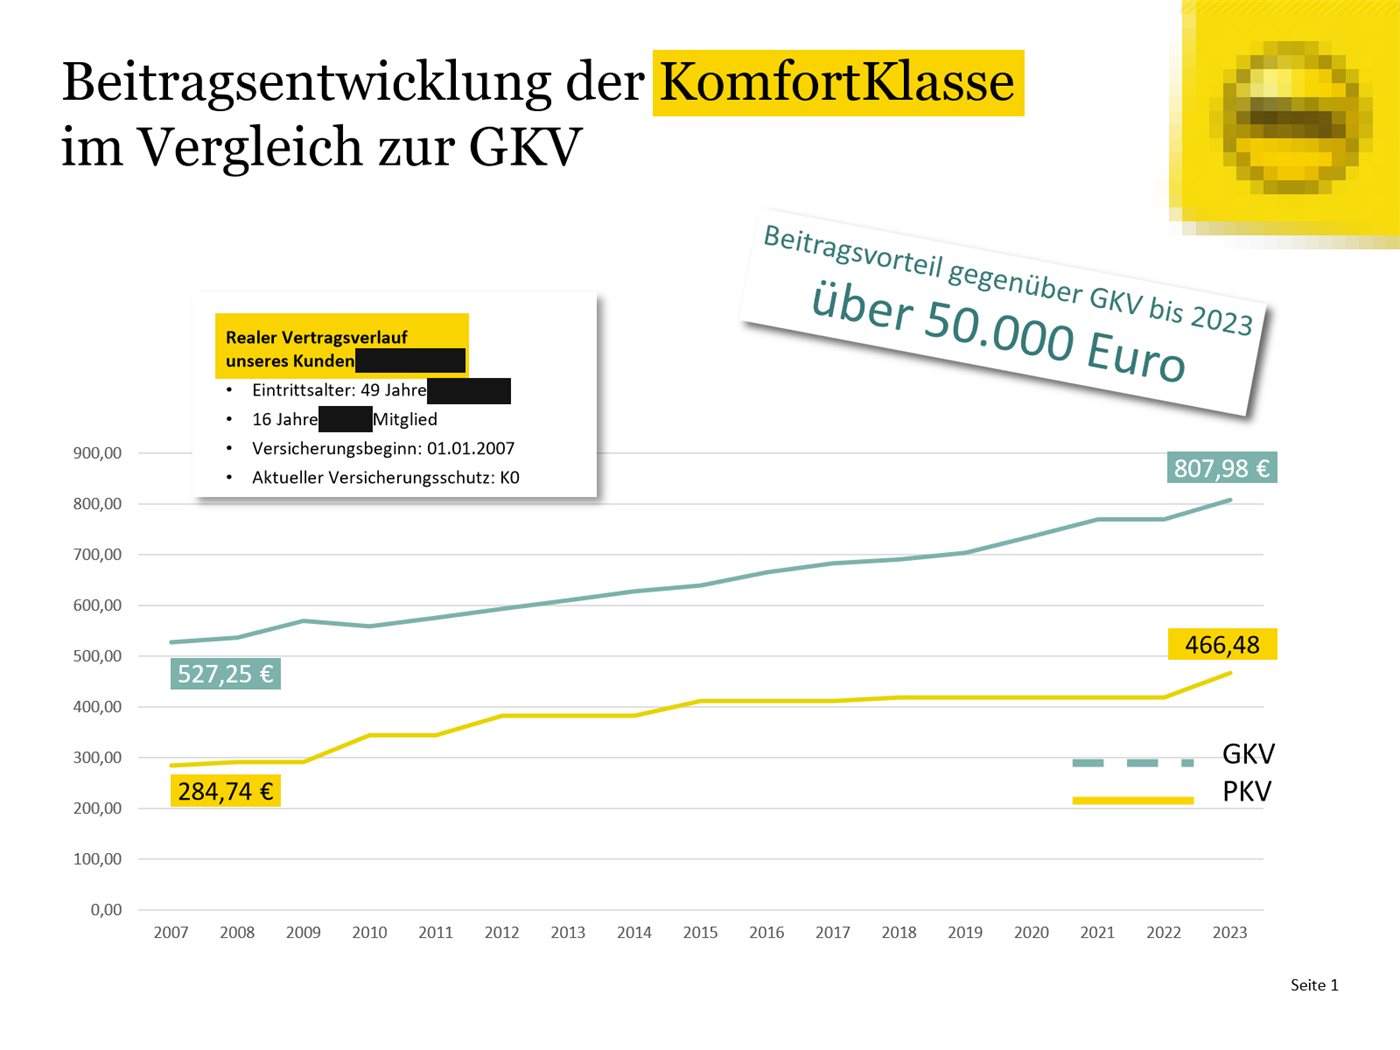
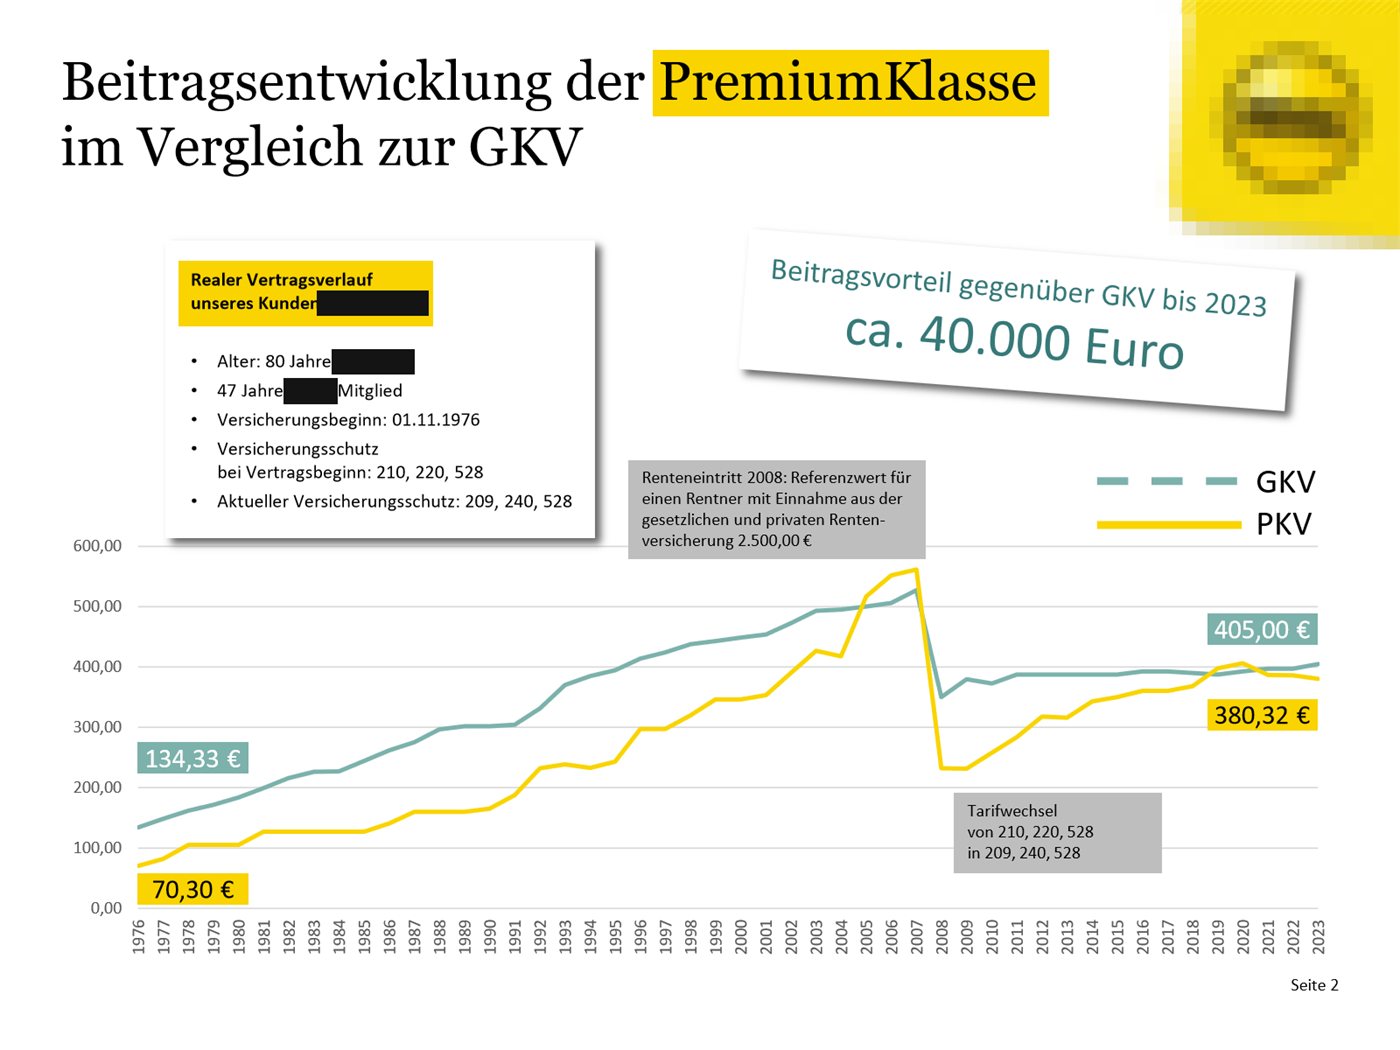
Versicherer veröffentlichen einzelne reale Verläufe aus ihrem Bestand. Zwei davon zeige ich hier im Original, Name, Jahrgang und Logo unkenntlich gemacht: Monatsbeitrag zu Beginn und im Jahr 2023, daneben der Vergleichswert der gesetzlichen Kasse.
| Vertrag | Zeitraum | PKV | GKV-Vergleich | Was der Vergleich zeigt |
|---|---|---|---|---|
| Vertrag seit 2007 | 01.01.2007 bis 2023 | 284,74 € → 466,48 € | 527,25 € → 807,98 € | Höchstbeitrag der GKV |
| Vertrag seit 1976 | 01.11.1976 bis 2023 | 70,30 € → 380,32 € | 134,33 € → 405,00 € | heute Rentner, GKV-Beitrag bei 2.500 € Renteneinnahmen; zwischendurch Tarifwechsel im selben Haus |
Der Vertrag seit 1976: Beitragsoptimierung bei einem langjährig Versicherten
Vorher. Versichert seit dem 1. November 1976 mit drei Tarifen: 210, 220 und 528. Beitrag zu Beginn 70,30 € im Monat. Bis 2007 stieg er laut Grafik auf rund 560 €, knapp über dem Vergleichswert der GKV. 2008 ging der Versicherte in Rente.
Die Optionen. Das Blatt zeigt den Weg, der gewählt wurde: einen Tarifwechsel im selben Haus. Aus 210, 220 und 528 wurden 209, 240 und 528. In einer Tarifliste desselben Versicherers von 2021 steht 210 für ambulant ohne Selbstbehalt, 209 für ambulant mit 1.250 € Selbstbehalt im Jahr, 220 für das Einbettzimmer und 240 für das Zweibettzimmer. Der Zahntarif 528 blieb. Wann genau gewechselt wurde, nennt das Blatt nicht. In der Grafik fällt der Beitrag mit dem Rentenbeginn 2008. Andere Wege nennt das Blatt nicht.
Nachher. 2008 lag der Beitrag laut Grafik bei rund 230 € im Monat. 2023 zahlt der heute 80-Jährige 380,32 €. Der Vergleichswert der GKV für einen Rentner mit 2.500 € Renteneinnahmen liegt bei 405,00 €. Behalten hat er seinen Vertrag seit 1976 und den Zahntarif. Aufgegeben hat er das Einbettzimmer, er ist jetzt im Zweibettzimmer versichert, und ambulant den Tarif ohne Selbstbehalt.
Ein dritter Verlauf, veröffentlicht von einem anderen Versicherer, beginnt am 1. November 2005: ein Tarif mit 300 € Selbstbehalt, Krankentagegeld und Pflegeversicherung. In der Grafik des Versicherers liegt er bis 2021 in jedem Jahr unter dem Höchstbeitrag der GKV mit Pflege. Zahlenwerte trägt die Grafik nicht.
Das sind Einzelfälle, ausgewählt von den Versicherern selbst. Sie zeigen, dass solche Verläufe möglich sind, nicht, dass jeder Vertrag so läuft. Welcher Verlauf zu deinem Tarif gehört, frage ich für dich ab. Beitragsverlauf anfordern
Quellen: ARAG Krankenversicherungs-AG, „Beitragsentwicklung im Vergleich zur GKV“, reale Vertragsverläufe, Stand 2023; uniVersa Krankenversicherung, „Realer Vertragsverlauf“, Stand 2021 (ohne Berücksichtigung der Beitragsentlastung, GKV mit durchschnittlichem Zusatzbeitrag und Pflege). Bedeutung der Tarifnummern: Tarifliste desselben Versicherers, Stand November 2021. Im Bild sind Name, Jahrgang, Firmenname und Logo unkenntlich gemacht; Werte mit „rund“ sind aus der Grafik abgelesen. Die Vergangenheit ist keine Zusage für die Zukunft.
Verschaff dir Klarheit, in Minuten und kostenlos.
PKV-Typ-Finder
Welcher Typ bist du: Grundschutz, Komfort oder Premium?
Starten →Beitragsrechner
Ehrliche Schätzung nach Alter, Beruf und Typ, mit Best/Worst-Case.
Rechnen →GKV ↔ PKV
Was zahlst du gesetzlich vs. privat? Ersparnis und Leistung im Blick.
Vergleichen →Klarheits-Check
Darf ich überhaupt in die PKV? In 4 Fragen zur Antwort.
Prüfen →