
Und genau hier bremst eine unscheinbare Klausel.
Eine Summengrenze für die ersten Jahre.
Sie deckelt die Gesamterstattung für Zahnersatz in den ersten Versicherungsjahren auf einen festen Betrag.
Sie steigt Jahr für Jahr. In vielen Tarifen entfällt sie danach ganz, in manchen bleibt eine feste Jahresgrenze für Zahnersatz bestehen. Warum? Sie verhindert „abschließen, sofort teuer behandeln, kündigen“, also Missbrauch zulasten der Gemeinschaft.
So sieht eine Staffel aus · exemplarisch
Erst gedeckelt, dann unbegrenzt.
Erst gedeckelt, dann unbegrenzt
BeispielstaffelSo sieht eine typische Zahnstaffel aus. Sie begrenzt die Summe der Erstattung für Zahnersatz in den ersten Jahren und steigt jedes Jahr, bis sie ganz entfällt.
Beträge je Tarif unterschiedlich, dies ist eine typische Staffel. Bei einem Unfall entfällt sie meist sofort. Und sie ist etwas anderes als eine Wartezeit: die Staffel begrenzt die Summe, die Wartezeit verschiebt den Beginn.
1.000 € Jahr 1 2.000 € bis Jahr 2 3.000 € bis Jahr 3 4.000 € bis Jahr 4 unbegrenzt
✓ ab Jahr 5 Beträge je Tarif unterschiedlich. Bei einem Unfall entfällt die Staffel meist sofort.
Nicht jede Staffel endet bei „unbegrenzt“
Manche Tarife behalten auch nach der Staffel einen festen Höchstbetrag pro Jahr für Zahnersatz. Bei einer großen Versorgung zahlt der Tarif dann in einem Jahr nur bis zu dieser Grenze. Der Rest bleibt bei dir, oder die Behandlung muss auf mehrere Jahre verteilt werden.
Rechenbeispiel mit angenommenen Werten: Kostenplan 20.000 €, der Tarif zahlt 80 %, also 16.000 €. Liegt die Jahresgrenze bei angenommenen 3.000 €, erstattet der Tarif im Behandlungsjahr höchstens 3.000 €.
Ob dein Tarif so eine Grenze hat und wie hoch sie ist, frage ich für dich ab.
Wenn die Grenze nie endet.
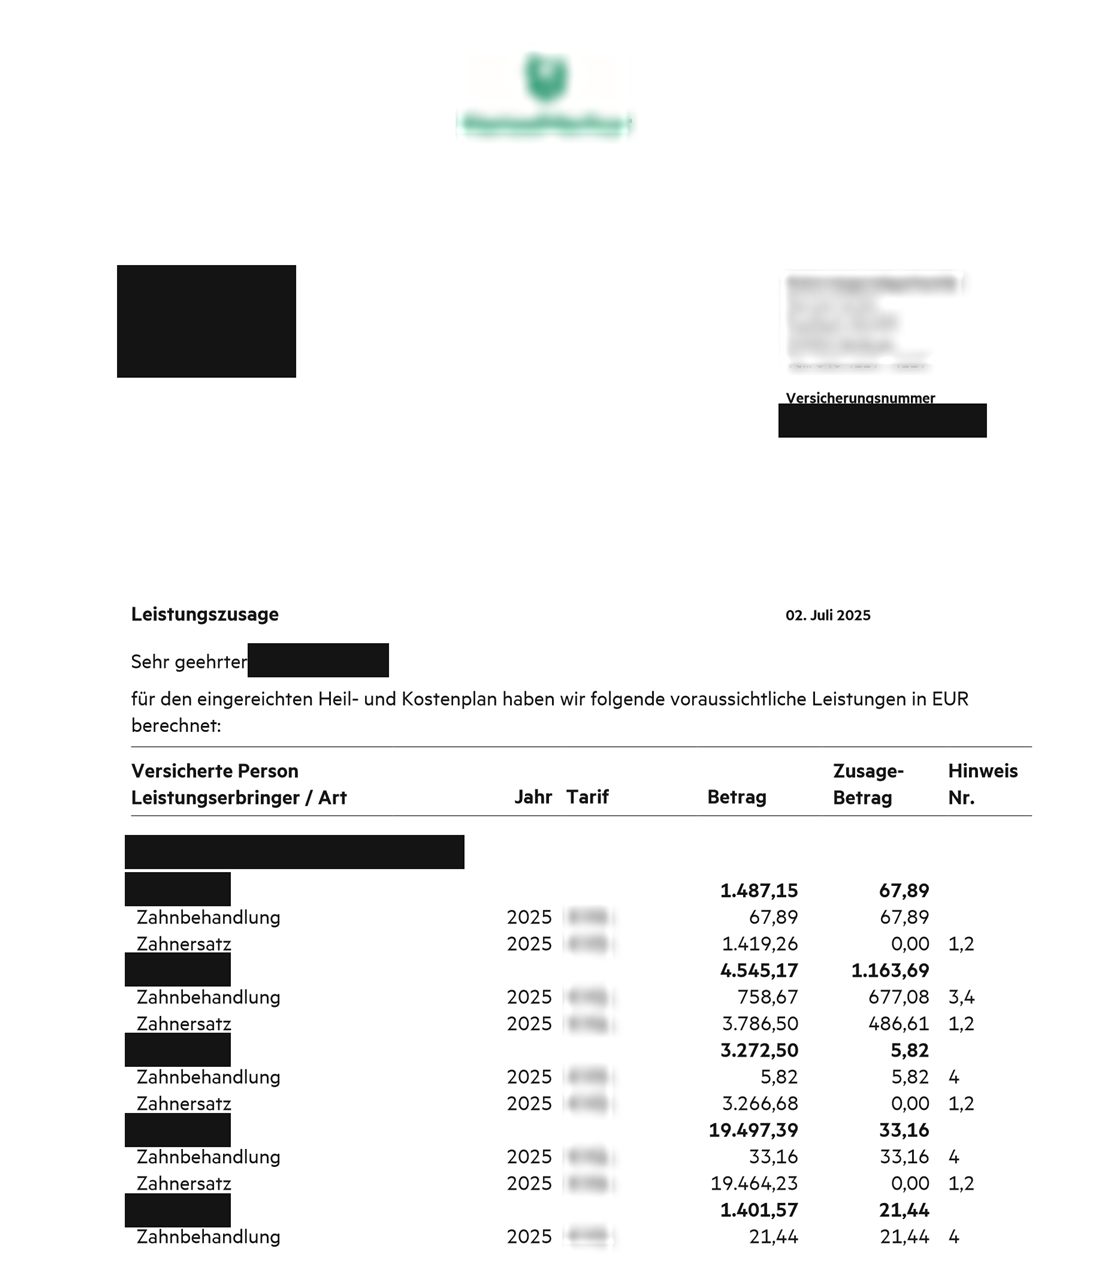
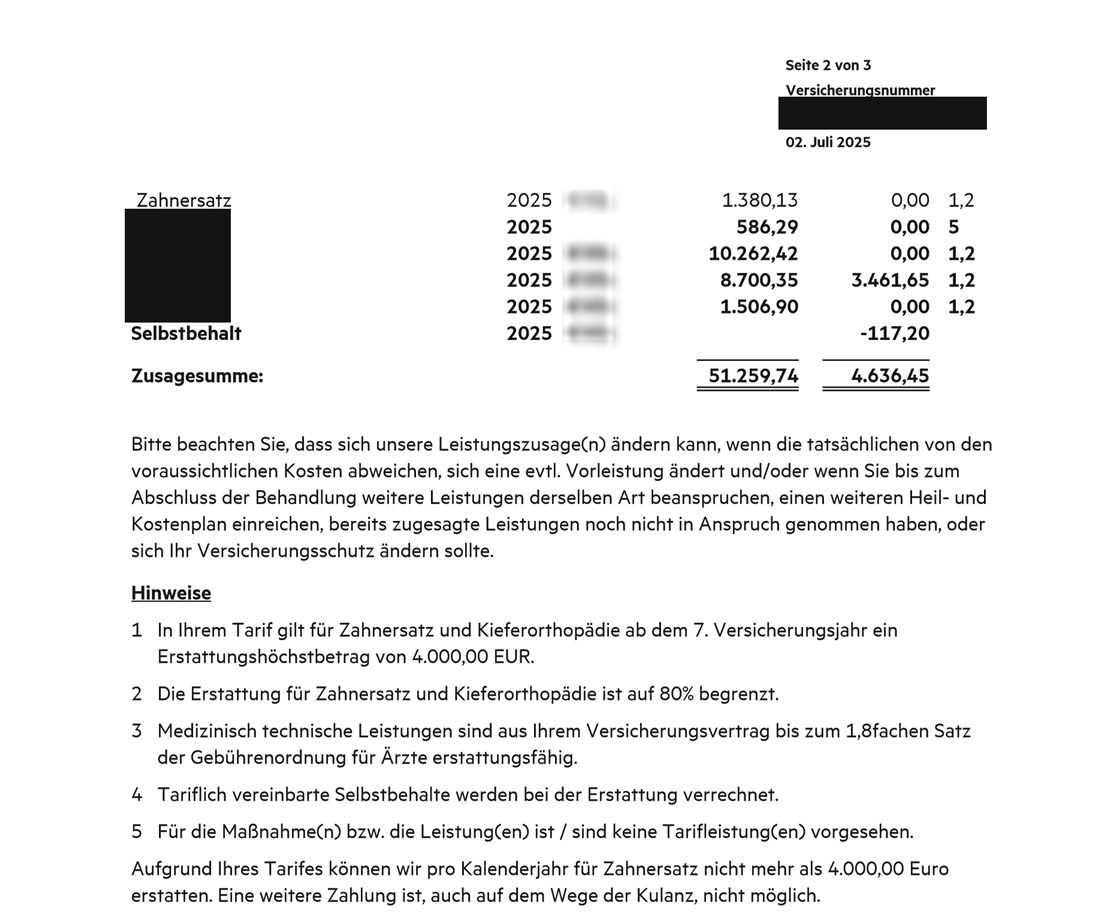
Nicht jeder Tarif hebt die Grenze nach ein paar Jahren auf. Manche günstigen Tarife deckeln den Zahnersatz dauerhaft. Was das bedeutet, zeigt ein echtes Schreiben eines Versicherers aus meiner Beratung, persönliche Daten geschwärzt.
Der Grund steht in den Hinweisen des Schreibens: Ab dem 7. Versicherungsjahr erstattet der Tarif für Zahnersatz höchstens 4.000 € im Jahr, und das auch nur zu 80 %. „Eine weitere Zahlung ist, auch auf dem Wege der Kulanz, nicht möglich.“
Ein niedriger Beitrag ist also nicht automatisch günstig. Entscheidend ist, ob die Zahnstaffel irgendwann endet oder für immer gilt. Genau das prüfe ich in deinem Tarif, bevor es teuer wird.
Verschaff dir Klarheit, in Minuten und kostenlos.
PKV-Typ-Finder
Welcher Typ bist du: Grundschutz, Komfort oder Premium?
Starten →Beitragsrechner
Ehrliche Schätzung nach Alter, Beruf und Typ, mit Best/Worst-Case.
Rechnen →GKV ↔ PKV
Was zahlst du gesetzlich vs. privat? Ersparnis und Leistung im Blick.
Vergleichen →Klarheits-Check
Darf ich überhaupt in die PKV? In 4 Fragen zur Antwort.
Prüfen →So verschieden fällt die Staffel aus
Die Grafik oben zeigt eine typische Staffel. In den Bedingungen der Gesellschaften sieht es so aus, jeweils die Summe, die bis zum Ende des Jahres höchstens erstattet wird:
| Tarif (Stand) | 1. Jahr | bis Jahr 2 | bis Jahr 3 | bis Jahr 4 | danach |
|---|---|---|---|---|---|
| Signal Iduna START-SI (09/2025) | 500 € | 1.000 € | 2.000 € | 4.000 € | 4.000 € je Jahr |
| Signal Iduna KOMFORT-SI (09/2025) | 750 € | 1.500 € | 3.000 € | 5.000 € | ohne Grenze |
| Signal Iduna EXKLUSIV-SI (09/2025) | 1.500 € | 2.500 € | 4.000 € | 6.000 € | ohne Grenze |
| Gothaer MediCompact Plus (07/2022) | 1.500 € | 3.000 € | 4.500 € | 6.000 € | nicht ausgewertet |
| Generali Mein Privatschutz (09/2026) | 1.000 € | 2.000 € | 3.000 € | 4.000 € | 5.000 € bis Jahr 5, dann ohne Grenze |
| VRK (09/2026) | 1.000 € | 2.000 € | 3.000 € | Staffel endet | ohne Staffel |
| Barmenia einsA expert und expert+ (01/2025) | – | – | 10.000 € zusammen für die ersten drei Jahre | ohne Grenze | ohne Grenze |
Manche Gesellschaften zählen Kalenderjahre, andere Versicherungsjahre. Nach einem Unfall, der nach Versicherungsbeginn passiert, gilt die Staffel bei Signal Iduna, Gothaer und VRK nicht.
Es geht auch anders. Die DEVK erstattet hochwertigen Zahnersatz zu 80 % ohne Summenbegrenzung. Bei der DBV gelten in den Stufen S und M 1.000 € Rechnungsbetrag in den ersten 24 Monaten und 2.000 € in den ersten 48 Monaten, die Stufe L hat keine Begrenzung. Und beim Münchener Verein verkürzt eine angerechnete Vorversicherung die Staffel: Mit 48 Monaten fällt sie sofort weg, mit 36 ab dem zweiten Jahr, mit 24 ab dem dritten, mit 12 ab dem vierten. Voraussetzung dort: Der Vorvertrag hat mindestens 80 % für Zahnersatz geleistet.
Wie viel dein Tarif im ersten Jahr leistet, steht in Teil III deiner Bedingungen. Oder du fragst mich.
Quellen: Signal Iduna, Überblick Tarifserie privat-SI, September 2025. Gothaer, AVB MediCompact Plus, Teil III Abschnitt C.5, Stand 01.07.2022. Barmenia, Kurzübersichten K 4608 und K 4610, Stand 01.01.2025. Öffentliche Produktseiten von Generali, VRK, DBV, DEVK und Münchener Verein, abgerufen am 17.09.2026.
Staffel ist nicht gleich Wartezeit.
Zahnstaffel Begrenzt die Summe der Erstattung in den ersten Jahren. Du bist versichert, bekommst aber anfangs nur bis zum Staffelbetrag.
Wartezeit Schiebt den Leistungsbeginn nach hinten (oft 8 Monate). Sie entfällt mit Vorversicherung oder ärztlicher Untersuchung.
Vorsorge Die Staffel deckelt den Zahnersatz. Was dein Tarif für die professionelle Zahnreinigung zahlt, steht an anderer Stelle in den Bedingungen und hat meist einen eigenen Höchstbetrag.
Kein Mangel, aber gut zu kennen.
Die Staffel ist ein faires Schutzinstrument der Versichertengemeinschaft, kein Nachteil an sich. Du musst sie nur kennen: größere Behandlungen nicht alle ins erste Jahr legen, dann läuft alles glatt.
Sonst gilt: kennen, einplanen, und entspannt sein.
Steht größerer Zahnersatz unmittelbar an, lohnt vor Abschluss der Blick auf die Staffel.
Passt die Staffel zu deinem Plan?
Wir schauen gemeinsam ins Kleingedruckte und finden den Tarif, der zu deiner Zahn-Situation passt, mit oder ohne Staffel. Kostenlos, unverbindlich und mit echten Zahlen.
Unverbindliche Information, keine Rechts- oder Steuerberatung.