
Was den Beitrag im Alter wirklich senkt
Exemplarischer VerlaufEin Beispielvertrag von 35 bis 90. Stufe 1 ist der Vertrag, wie er von allein läuft, von 35 bis 90. Darüber liegen zwei Stufen, die ab Rentenbeginn wirken: der Rentenzuschuss und die Beitragsentlastung.
Der ganze Vertrag ohne einen einzigen Eingriff: 500 € mit 35, Höchststand 945 € um 65, danach die automatischen Entlastungen. Wegfall des gesetzlichen Zuschlags mit 60, Wegfall des Krankentagegelds zum Rentenbeginn, Verrechnung der Überschüsse ab 80. Durchgezogen bis zum Rentenbeginn, gestrichelt danach, weil ab dort gerechnet und nicht mehr abgelesen wird. Weiß und Grau sind dieselbe Linie.
Die gesetzliche Rentenversicherung zahlt einen Zuschuss zum Beitrag. Du musst ihn beantragen, am einfachsten zusammen mit der Rente.
Rechtsgrundlage: § 106 SGB VI
Zusätzlich mit dem BET-Baustein. Heute etwas mehr zahlen, damit der Beitrag ab Rentenbeginn dauerhaft sinkt.
Exemplarischer Verlauf, keine Zusage. Wie viel ein Baustein zur Beitragsentlastung bringt, hängt vom Eintrittsalter, von der Gesellschaft und von der gewünschten Entlastung ab.
„Der GKV-Rentner zahlt doch fast nichts.“
Stimmt nicht. Auch in der gesetzlichen Krankenversicherung der Rentner (KVdR) wird ein Beitrag von der Rente abgezogen, auf Betriebsrenten sogar der volle Satz. Wer ehrlich vergleicht, rechnet beide Seiten netto. In die Krankenversicherung der Rentner kommst du nur, wenn du in der zweiten Hälfte deines Berufslebens zu mindestens 90 % gesetzlich versichert warst (die 9/10-Regel).
Rechtsgrundlage: § 5 Abs. 1 Nr. 11 SGB V
Auch im Alter wird abgezogen.
Gesetzliche Rente 2.300 € pro Monat, ohne Betriebsrente.
| Abzug | Satz | Betrag |
|---|---|---|
| Krankenversicherung | 7,3 % | 167,90 € |
| Zusatzbeitrag | ~1,45 % | 33,35 € |
| Pflegeversicherung | 3,6 % | 82,80 € |
| Abzug von der Rente | ≈ 284 € |
Zusätzlich überweist der Rententräger ~201 € direkt an die Kasse (wie ein „Arbeitgeberanteil“), diesen Teil sieht niemand.
Exemplarisch, Stand 2026.
Zum Vergleich: ein echter PKV-Kunde nach dem Tarifwechsel
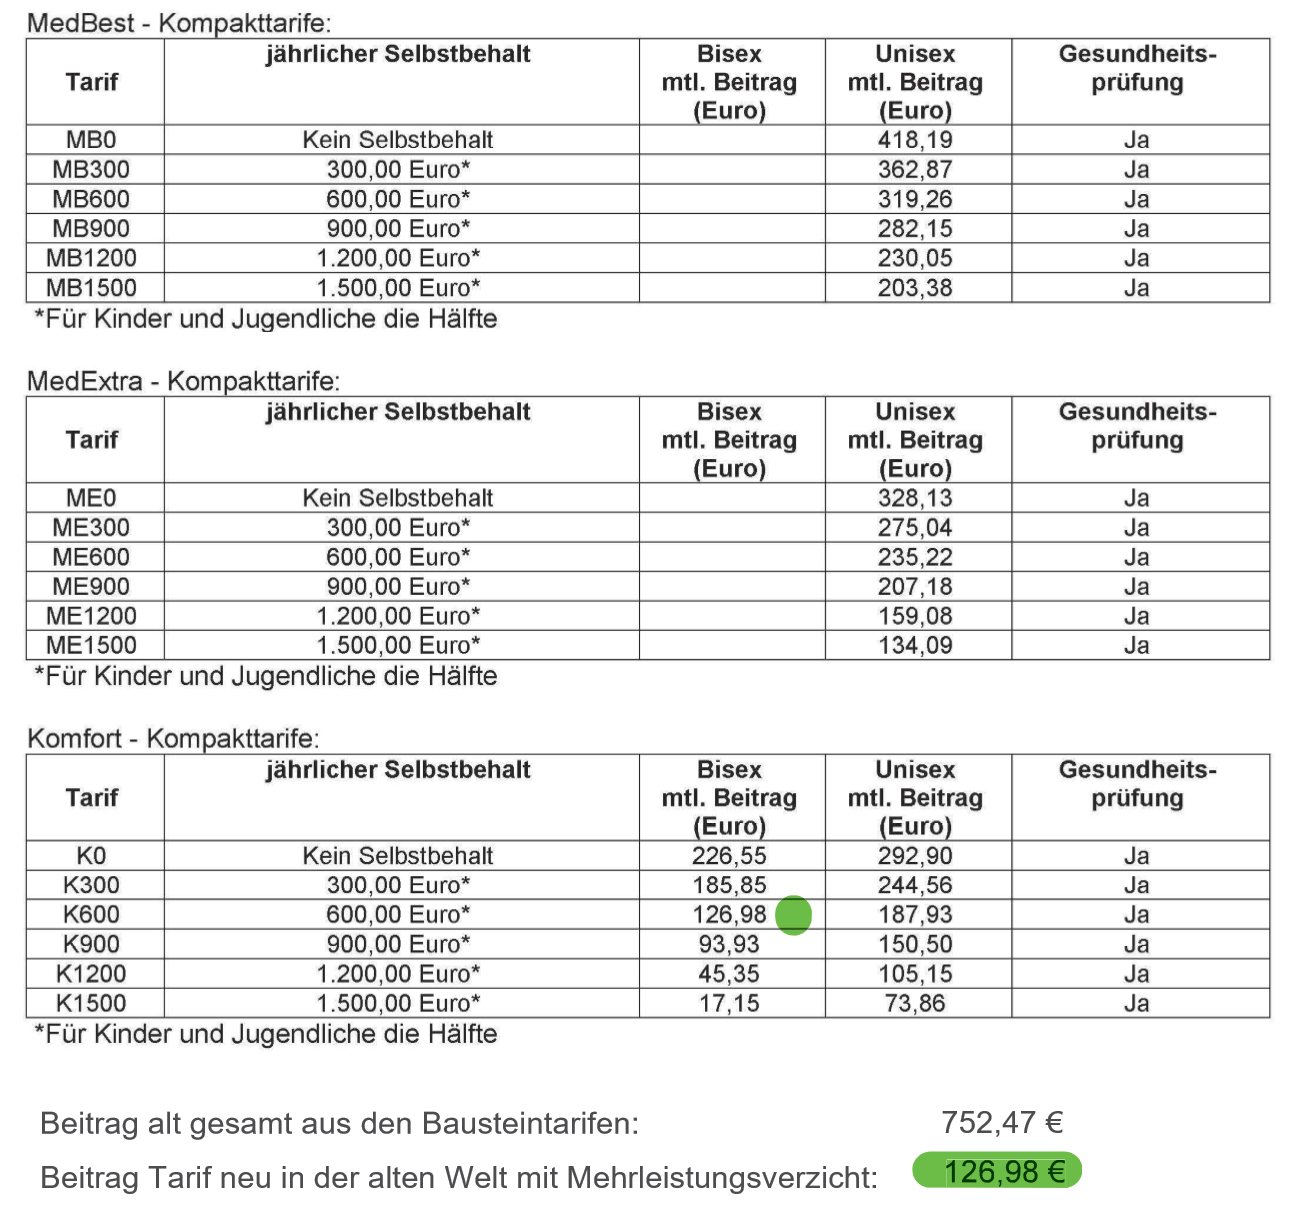
Ein Versicherter im Rentenalter hat im selben Haus den Tarif gewechselt (§ 204 VVG), berechnet zum 1. Januar 2022. Vorher zahlte er 752,47 € im Monat, danach 126,98 € im Monat. Die Kasse zieht rund 284 € ab, bei 2.300 € Rente. Ein Einzelfall, kein Maßstab. Den ganzen Fall mit allen Optionen zeigt die Seite Tarifwechsel beim eigenen Versicherer.
Was die gesetzliche Kasse im Alter noch mitzählt
Dazu kommt, was viele erst bei der Auszahlung merken: Auch eine Betriebsrente oder eine Kapitalauszahlung aus einer Direktversicherung ist in der gesetzlichen Kasse beitragspflichtig. Die Einmalzahlung wird dafür auf zehn Jahre verteilt: Jeden Monat zählt ein Hundertzwanzigstel davon als Einkommen.
Wer im Alter nur freiwillig gesetzlich versichert ist, zahlt außerdem Beiträge auf Mieten, Kapitalerträge und private Renten.
In der PKV hängt der Beitrag an deinem Tarif, nicht an deinen Einkünften.
Die letzten zehn Jahre
Auch der Höchstbeitrag der gesetzlichen Kasse steigt weiter. Mit Pflege, für Kinderlose: 786,05 € im Jahr 2016, 1.261,31 € im Jahr 2026. Das ist das 1,6046-Fache in zehn Jahren, im Schnitt 4,84 % mehr pro Jahr.
Tarifwechsel beim eigenen Versicherer
Lesen →Rechtsgrundlage: § 229 Abs. 1 SGB V (Versorgungsbezüge, Kapitalleistungen), § 240 SGB V (freiwillige Mitglieder)
Rechnung: 1.261,31 € ÷ 786,05 € = 1,6046; 1,6046 hoch 1/10 = 1,0484, also 4,84 % pro Jahr. Werte: psponline, GKV-Beitragsentwicklung 1970 bis 2026 (Januar), 2026 nach llms.txt. In der Unterlage mit Stand 2025 stand für die zehn Jahre davor 4,29 % pro Jahr (Höchstbeitrag 1.174,16 €).
Verschaff dir Klarheit, in Minuten und kostenlos.
PKV-Typ-Finder
Welcher Typ bist du: Grundschutz, Komfort oder Premium?
Starten →Beitragsrechner
Ehrliche Schätzung nach Alter, Beruf und Typ, mit Best/Worst-Case.
Rechnen →GKV ↔ PKV
Was zahlst du gesetzlich vs. privat? Ersparnis und Leistung im Blick.
Vergleichen →Klarheits-Check
Darf ich überhaupt in die PKV? In 4 Fragen zur Antwort.
Prüfen →Vier Hebel senken den Beitrag im Alter.
Die Alterungsrückstellung senkt den Beitrag nicht, sie stabilisiert ihn ab Renteneintritt. Gesenkt wird er durch diese vier Punkte:
Der 10-%-Zuschlag fällt weg Den gesetzlichen Zuschlag zahlst du nur bis 60. Danach entfällt dieser Teil des Beitrags.
Krankentagegeld fällt weg Wer nicht mehr arbeitet, braucht kein Krankentagegeld. Sein Beitrag entfällt.
Zuschuss der Rentenversicherung Wer gesetzlich rentenversichert ist, bekommt einen Zuschuss zum PKV-Beitrag.
Beitragsentlastung Ein Baustein, für den du vorher sparst, senkt den Beitrag ab Rentenbeginn gezielt und planbar.
Mit Verstand geplant, im Alter nicht teurer.
Die Sorge ist verständlich, aber bei guter Planung unbegründet. Entscheidend ist, die Hebel früh zu setzen, dann ist der Beitrag im Alter kalkulierbar.
Das mache ich kostenlos.
Lass dir den Beitragsverlauf bis ins Rentenalter rechnen, mit und ohne Beitragsentlastung, brutto wie netto.
Was zahlst du als Rentner?
Ich rechne deinen Beitrag bis ins Rentenalter durch, mit allen Hebeln, brutto wie netto. Kostenlos, unverbindlich und mit echten Zahlen.
Unverbindliche Information, keine Rechts- oder Steuerberatung.