
Der Beitrag steigt nicht endlos
Schritt 1: Was automatisch passiert – ohne dass du etwas tun musst. Exemplarischer Verlauf bei angenommenen 2,5 % Beitragsanpassung pro Jahr. Die gemessene Rate lag 2004 bis 2024 bei 2,4 %, laut KV.Guru.
Option 1: Zuschuss der Rentenversicherung
Schritt 2, erste Option: Hast du in die gesetzliche Rentenversicherung eingezahlt, bekommst du ab Rentenbeginn einen Zuschuss zum Beitrag.
Option 2: Senkung durch Beitragsentlastung
Schritt 3 – zweite Option: Wir rechnen ab dem Ergebnis von Option 1 weiter – und ziehen die Beitragsentlastung (BET) davon ab.
Option 3: Wechsel in einen günstigeren Tarif
Schritt 4, dritte Option: Beim eigenen Versicherer in einen günstigeren Tarif wechseln. Die Alterungsrückstellungen gehen vollständig mit.
Echte Verträge, echte Zahlen
Seit 1976 beim selben Versicherer: wie sich ein echter Beitrag über 47 Jahre entwickelt hat.
Start am 01.11.1976 mit den Tarifen 210, 220 und 528. Bis 2007 stieg der Beitrag laut Grafik auf rund 560 €, knapp über dem Vergleichswert der GKV.
2008 rund 230 €. Heute, mit 80 Jahren, 380,32 €. Die GKV läge bei 405,00 €, bei 2.500 € Renteneinnahmen.
Der Knick 2008 hat zwei Gründe: Mit dem Rentenbeginn fiel das Krankentagegeld weg, dazu kam ein Tarifwechsel im selben Haus. Was ein solcher Wechsel bringen kann, zeigt der Fall auf.
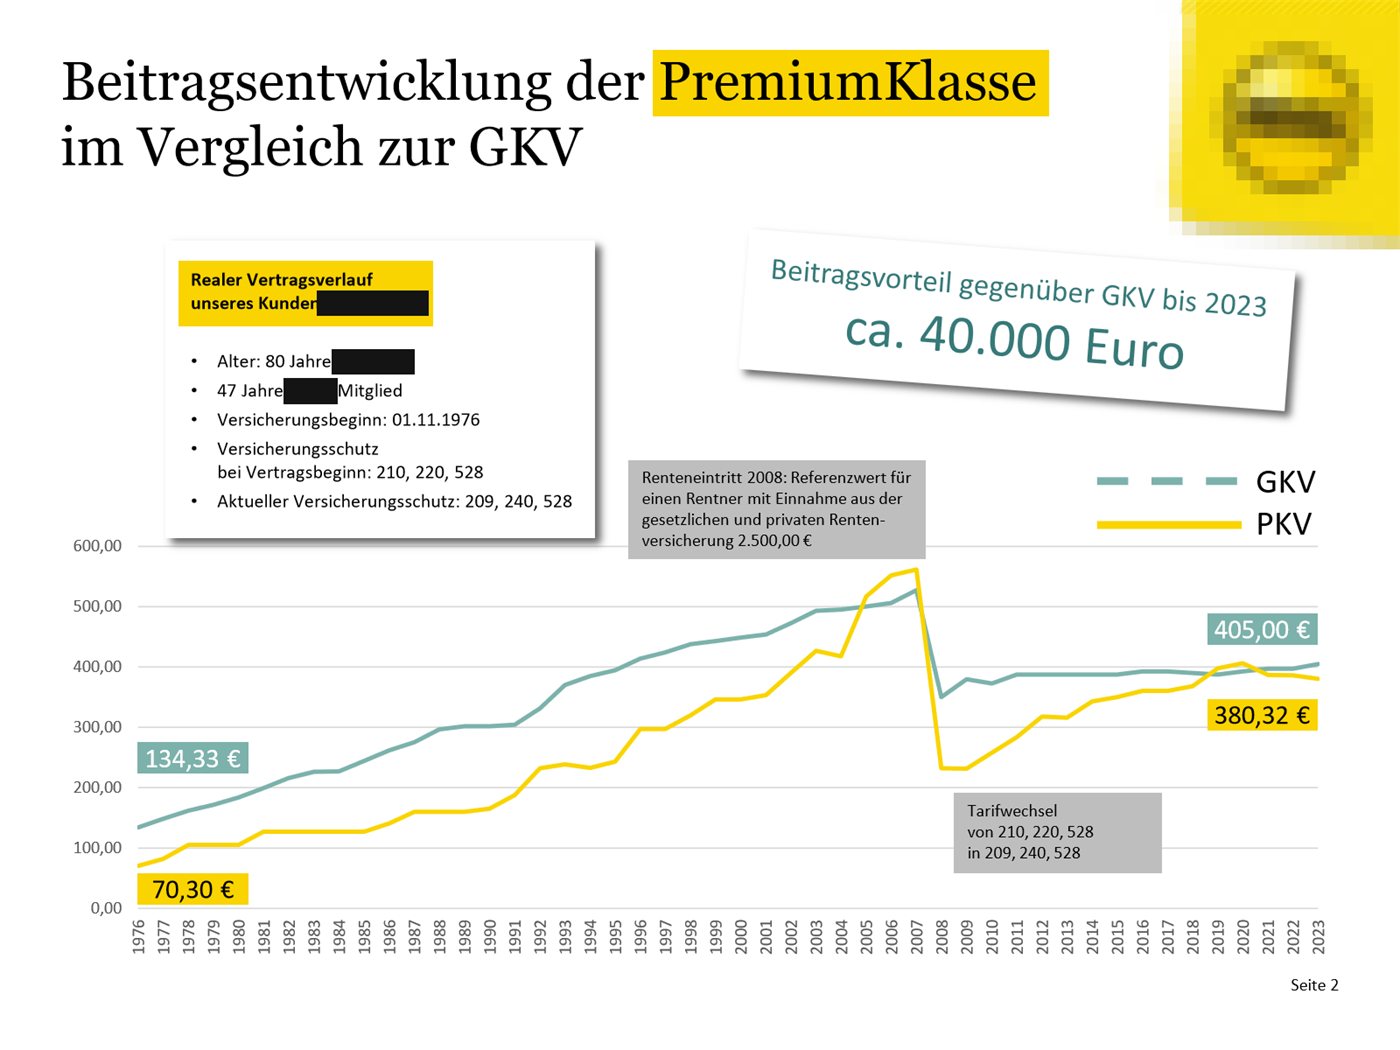
Zweiter Vertrag auf dem Blatt, seit 2007: 284,74 € → 466,48 €, der Höchstbeitrag der GKV stieg von 527,25 € auf 807,98 €. Einzelfälle, ausgewählt vom Versicherer.
 Profi-Tipp
Der einzige Verlauf, der für dich zählt, ist der deines Tarifs. Ich frage ihn für dich ab.
Der ausführliche Ratgeber dazu
Dieses Kapitel fasst das Thema zusammen. Der Ratgeber geht ins Einzelne, mit Zahlen, Paragrafen und Fristen.
Willst du das ganze Handbuch?
Vierzig Kapitel wie dieses, von der ersten Frage bis zum Beitrag im Alter. Ich schicke es dir zu, ohne Kosten und ohne Haken. Name und ein Weg, dich zu erreichen, genügen.