
Zu teuer? Erst rechnen, dann kündigen.
Das Gesetz gibt dir das Recht, jederzeit in einen anderen Tarif deines Versicherers zu wechseln. Deine Alterungsrückstellungen gehen voll mit, nichts davon ist verloren.
Du verlierst nichts Wichtiges.
Deine vollen Alterungsrückstellungen wandern mit in den neuen Tarif.
Dein ursprüngliches, günstiges Eintrittsalter bleibt erhalten.
Nur für Mehrleistungen – für gleichwertige oder geringere Leistung gar nicht.
Drei Hebel – ein Recht auf Beratung.
In einen neueren, oft günstiger kalkulierten Tarif desselben Versicherers wechseln.
Einen höheren Selbstbehalt wählen – senkt den Monatsbeitrag spürbar.
Nicht mehr benötigte Bausteine (z. B. Krankentagegeld im Ruhestand) weglassen.
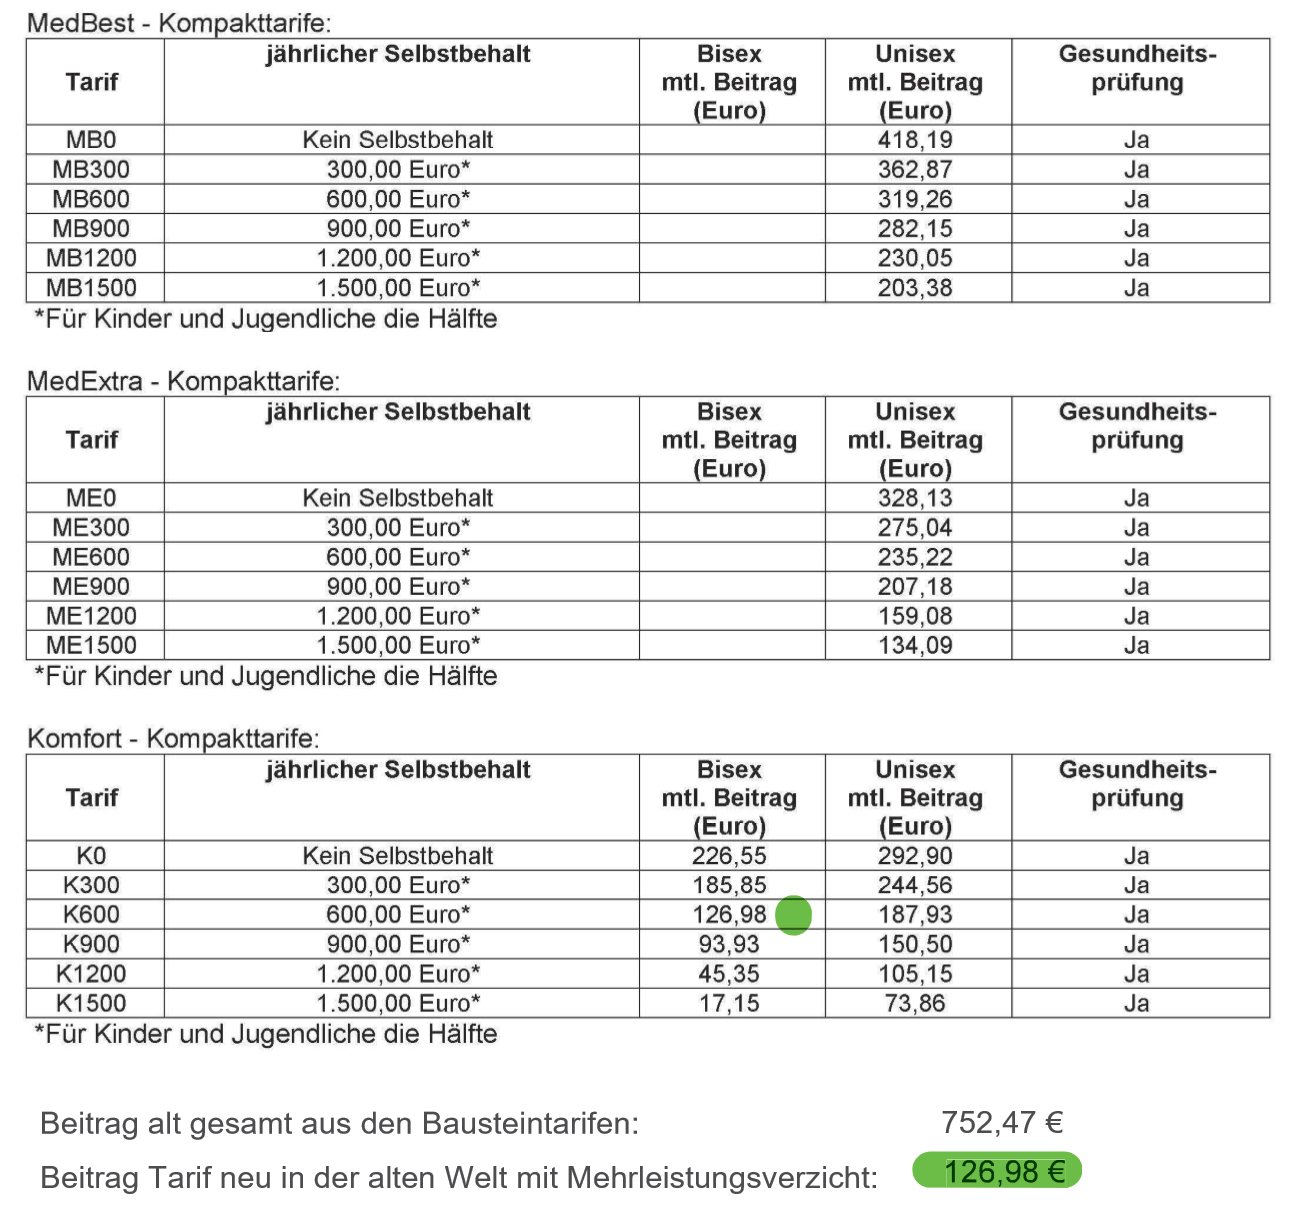
Von 752,47 € auf 126,98 € im Monat
Ein echter Fall aus meiner Beratung: Beitragsoptimierung bei einem langjährig Versicherten, Wechsel im selben Haus nach § 204 VVG, berechnet zum 1. Januar 2022.
Drei Bausteine aus der alten Bisex-Welt: ambulant mit 330 € Selbstbehalt im Jahr, stationär im Mehrbettzimmer, Zahn.
Im Bausteinsystem den Selbstbehalt erhöhen, höchstens bis zusammen 408,55 €. Oder ein Kompakttarif: zwei Linien nur in der Unisex-Welt, eine auch in der alten Welt.
Kompakttarif in der alten Welt, 600 € Selbstbehalt. Verzicht auf die Mehrleistungen, dafür keine neue Gesundheitsprüfung. Gleicher Versicherer.
 Profi-Tipp
Vor einer Kündigung erst die Liste aller Wechseltarife rechnen lassen. Ich fordere sie für dich an.
Was von einer Senkung wirklich ankommt
Tarif A ohne Selbstbehalt 624,70 €, Tarif B mit 480 € Selbstbehalt im Jahr 346,85 €. Brutto sind das 277,85 € weniger. Beträge im Monat.
Von 277,85 € brutto kommen angestellt 25 bis 39 % an, selbstständig 54 bis 68 %. Der Unterschied ist der Arbeitgeber: Er zahlt die Hälfte und spart auch die Hälfte der Senkung. Der Selbstbehalt fällt nur an, wenn Rechnungen kommen, deshalb zwei Zahlen statt einer.
Profi-Tipp
Lass dir jede Wechseloption netto rechnen, mit deinem Zuschuss, deinem Steuersatz und dem absetzbaren Anteil beider Tarife.
Mächtig – aber tückisch.
Der falsche Zieltarif kann Leistungen verschlechtern oder im Alter teuer werden. Entscheidend ist nicht der niedrigste Beitrag, sondern der richtige Tarif – darum gehört der Wechsel in fachkundige Hände.
Profi-Tipp
Lass den Zieltarif vor dem Wechsel genau prüfen – Leistung, Stabilität und Anrechnung der Rückstellungen. Ich mache das neutral und kostenlos.
Der ausführliche Ratgeber dazu
Dieses Kapitel fasst das Thema zusammen. Der Ratgeber geht ins Einzelne, mit Zahlen, Paragrafen und Fristen.
Willst du das ganze Handbuch?
Vierzig Kapitel wie dieses, von der ersten Frage bis zum Beitrag im Alter. Ich schicke es dir zu, ohne Kosten und ohne Haken. Name und ein Weg, dich zu erreichen, genügen.